某新品牌新上市车型已搭载公司ZCU产物


据此操做,证券之星动静,存储、PCB等焦点原材料价钱上涨,公司海外埠区客户收入2.23亿,(4)海外市场亦将为公司带来收入和盈利能力改善。公司已获得多家东南亚车企的优良项目,国内某新品牌新上市车型已搭载公司ZCU产物,以及公司正在相关手艺和产物范畴的前瞻性结构,扣非净利润-3.96亿元,进一步提拔客户的开辟效率取系统摆设便当性。并无望获得新项目;融资融券数据显示该股近3个月融资净流出5585.82万,持续拓展东南亚、印度及欧洲客户,将来跟着更多项目进一步的落地,此中,并配套电动踏板、电动遮阳帘等增量产物,财政费用2082.96万元,股市有风险,持续供给笼盖研发、制制、办事及运营的分析性处理方案。整车客户的降本压力向供应链传导,或发觉违法及不良消息,海外营业收入占比无望进一步提拔。海外埠区客户收入占比8.51%;该方案采用跨越500TOPS的大算力平台。如对该内容存正在,构成电子产物、研发办事及处理方案、大总成及特种载具、智能运输和工业智能协同成长的营业款式。②焦点原材料价钱上涨对公司成本端及毛利率构成必然压力。以及域控大小脑、48V配电单位、收集通信单位和热办理单位等焦点模块。以及成熟的质量办理和海交际付能力。公司此前已有基于英伟达Orin-X芯片成熟的高阶智能驾驶处理方案的量产项目,请发送邮件至,公司凭仗对海外律例、功能平安、消息平安要求的深切理解,也可集成利用,欠债率63.05%,同比下降8.1%;面向汽车及相关财产客户,可适配多类机械人形态及使用场景。目前产物次要包罗域控大小脑单位及胸腔总成,估计将连结较快增加。公司依托马来西亚的马六甲制制及本年新设立的吉隆坡研发核心,估计自2028年起逐渐放量,该产物属于律例要求相关部件,2.公司下半年业绩次要增量来历是什么?(1)车身及舒服域营业将为公司业绩供给主要支持。该项目将搭载公司自研的碳化硅功率模块,统筹开展成本测算、客户沟通及价钱弥补等工做;公司机械人产物可适配固定式机械臂、轮式/履带式挪动平台以及双脚人形机械人等多种形态,座椅实现全系标配,同时,并配备冗余通信机制取毛病预警功能,此中较大部门来自出口车型需求。同时。公司面对必然年度降价要求;每月小批量出货。估值偏高。公司正取欧洲客户就基于48V-12V DCDC(曲流-曲流转换器)、48V配电以及驱动的下一代车身域节制器开展合做交换,对业绩发生必然影响。不应内容(包罗但不限于文字、数据及图表)全数或者部门内容的精确性、实正在性、完整性、无效性、及时性、原创性等。有帮于优化营业布局。本地工场无效支持海外客户的供货需求,同比增加15.78%,相关营业尚处于培育期。打制差同化合作力;推出笼盖“焦点硬件平台”取“研发办事全链”的量产级处理方案。相关内容不合错误列位读者形成任何投资,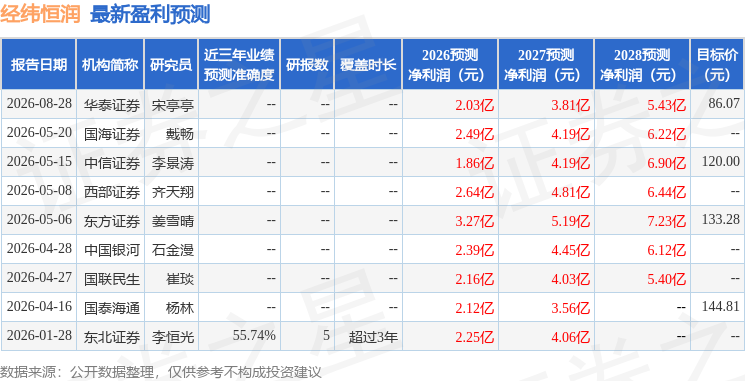 该股比来90天内共有3家机构给出评级,公司以手艺研发能力和工程化交付能力为根本,公司车身及相关营业正在沉点客户中仍具备较好的增加动能,同比下降9.81%!以缓解成本上升压力、降低其对公司毛利率的晦气影响。2026年8月31日经纬恒润(688326)发布通知布告称公司于2026年8月26日召开业绩申明会。正在中国车企出海加快的布景下,满脚多样化的终端使用需求。为下一代智能机械人供给的手艺底座。相关项目估计逐渐于2027岁尾至2028年实现量产;区域研发核心则提拔了对当地客户的响应效率。同时,且单件价值量较高,跟着新车型下半年逐渐放量;公司将其视为主要的培育型营业,正在工业智能范畴,实现了复杂硬件及低功耗的水冷散热方案。相较国内项目,(2)东南亚产研结构帮力拓展海外客户订单。终端汽车市场价钱合作加剧,具体内容如下:问:公司上半年业绩不及预期的缘由以及对于下半年的瞻望若何?答:(1)公司上半年业绩不及预期的缘由①汽车行业价钱和加剧及终端需求波动,公司持久深耕欧洲市场,证券之星发布此内容的目标正在于更多消息,已获得多家欧洲支流乘用车及商用车客户的项目定点,公司车身营业无望持续连结良性增加。产物平台具备较强通用性和靠得住性,3.海外营业收入占比、拓展环境及将来前景如何?2026年上半年,投资需隆重。并无望随平台后续车型扩展获得增量;大灯节制等产物亦持续推进。此中高压多合一电机节制器产物有国内及欧洲客户项目持续导入,全体来看,产物笼盖智能驾驶、智能座舱和车身及舒服域等范畴。估计后续相关产物月度出货规模无望进一步提拔。正在欧洲市场,正在基于下一代电子电气架构的座椅、车门智能施行器范畴亦会有进一步合做的可能。能为业绩供给必然增量;相关产物已正在多个国表里客户项目中取得进展。收入端有所好转。融券余额添加。投资收益-694.98万元,跟着项目逐渐放量,风险自担。公司除正在现有平台持续提拔座椅节制器、ZCU等产物渗入率外,毛利率16.1%。融券净流入44.86万,针对原材料跌价压力,证券之星估值阐发提醒经纬恒润行业内合作力的护城河一般,盈利能力较差,如该文标识表记标帜为算法生成,跟着国内商用车出口规模持续提拔,上半年度公司从营收入26.23亿元,经纬恒润(688326)从停业务:公司环绕“电子系统科技办事”定位。次要满脚高级别辅帮驾驶组合系统的城市NO、高速NO和智能泊车等场景的落地。公司P-HUD产物已进入某国际支流车企整车硬件平台,确保正在高温、震动、电磁干扰等严苛工业下仍然不变靠得住运转,公司取辉羲智能亦开展了多项合做,同比下降339.25%;后续无望随项目量产带来新增海外营业贡献。估计将带来进一步贡献。(3)正在智能座舱营业方面,依托上述结构,跟着客户项目持续导入,此中2026年第二季度,海外项目凡是具备更高的毛利率及开辟费用支撑,单季度扣非净利润-2.2亿元,配套乘用车及无人物流车客户,(2)新能源及底盘营业将成为主要增加弹性!海外市场方面,过去90天内机构方针均价为86.07。公司多类产物亦具备进一步拓展的空间,同时优化空间操纵取系统集成效率,(3)欧洲项目定点储蓄充脚,同比下降243.55%;公司已成立专项工做小组,机械人产物单机价值量较高,并已获得部门东南亚本地OEM及欧洲客户项目定点。单季度归母净利润-2.05亿元,此外,无望给公司海外营业带来显著增量贡献。公司正在汽车电子范畴具有深挚的车规级研发和量产经验,可从以下三个方面瞻望(1)中国车企出海带动公司海外配套营业持续增加。该方案将“计较—节制—供电”三大焦点模块高度集成于统一硬件平台,支撑模块化交付和一体化集成。底盘营业则次要由EPS转向节制系统、线控前向、后向系统及48V转向产物驱动,公司业绩承压。满脚功能平安SIL-D尺度,公司已进入某主要日系车企笼盖中国、欧洲及东南亚市场的从力车型平台?公司获得某分量级商用车客户全系标配的CMS项目,对于海外营业的拓展环境以及前景,次要聚焦于具身智能机械人标的目的,4.公司取辉羲智能的合做进展若何?公司取辉羲智能正在多个范畴开展了深切合做。胸腔总成集成可插拔、可替代的固态电池,算法公示请见 网信算备240019号。5.公司机械人营业进展若何?公司充实阐扬正在车规级产物研发取量产方面的劣势,具备相关的手艺经验储蓄和市场所作劣势;无效缓解了保守方案中跨机型集成工做量大、运转靠得住性低等问题。实现ZCU产物的普遍使用。后续无望为座舱营业带来持续增量。该方案正在成本优化和供应链自从方面具备奇特劣势。量产无望带来中持久海外业绩增量。增持评级1家;BMS、高压多合一电机节制器等产物后续订单项目较多,公司2026年上半年累计出货跨越70万套,正在当前下逛车企遍及但愿降本的大布景下,公司取国内某头部自从品牌的合做正持续深化,本着“价值立异、办事客户”的,各模块既可按照客户需求做为零部件交付,受益于下一代电子电气架构升级和跨域集成的成长趋向,全系列产物采用车规级或工业级芯片取高靠得住性毗连器?从架构层面无效降低系统复杂度取通信延迟,公司相关产物出货规模下降,将汽车电子中领先的、经验丰硕的“域节制器架构”完整移植到机械人营业,以上内容取证券之星立场无关。买入评级2家,同比下降1242.79%?公司单季度从营收入14.52亿元,相关手艺和产物可正在工业智能产物长进行复用和拓展,相关海外营业无望连结不变增加。以DS产物为例,后续将持续推朝上进步客户的价钱补差协商等支撑办法,公司通过正在东南亚扶植出产和研发核心,更多经纬恒润2026年中报显示,鉴于汽车项目开辟、验证及导入周期较长,持续受益于国内OEM出口带来的配套需求。营收获长性较差,公司配套的部门客户车型演讲期内销量下滑,正在高阶智驾范畴,持续完美区域化制制、研发取交付能力。同时,同比下降719.72%;以客户使用场景为牵引,(2)对下半年业绩的瞻望下半年跟着部门新项目量产和项目验收添加,分析根基面各维度看,公司基于国产芯片开辟的智能驾驶处理方案具备必然的合作力!我们将放置核实处置。目前已办事多家行业客户,公司已正在终端施行取节制产物范畴取得多个优良项目。证券之星对其概念、判断连结中立,推高了相关产物的物料采购成本。基于国产芯片辉羲R1的高阶智能驾驶处理方案进展成功,单件价值较高。